Domain 49-euro-monatsticket.de kaufen?
Wir ziehen mit dem Projekt
49-euro-monatsticket.de um.
Sind Sie am Kauf der Domain
49-euro-monatsticket.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 49-euro-monatsticket.de kaufen?
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **

Ähnliche Suchbegriffe für Sparkassen-Sparplan
Top-Angebote
Produkte zum Begriff Sparkassen-Sparplan:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
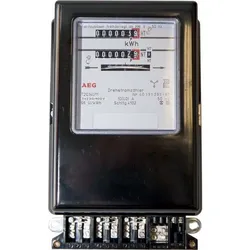
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **

Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Kann man das Sparkassen Girokonto um 15.000 Euro überziehen?
Die Möglichkeit, das Sparkassen Girokonto um 15.000 Euro zu überziehen, hängt von den individuellen Bedingungen und Vereinbarungen ab, die mit der Sparkasse getroffen wurden. In der Regel haben Girokonten jedoch einen vereinbarten Dispositionskredit, der es ermöglicht, das Konto bis zu einem bestimmten Betrag zu überziehen. Es ist jedoch wichtig zu beachten, dass ein überzogenes Konto mit zusätzlichen Kosten und Zinsen verbunden sein kann. **
Top-Angebote
Produkte zum Begriff Sparkassen-Sparplan:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Ähnliche Suchbegriffe für Sparkassen-Sparplan
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Esselte, Mappe, TARIF. PP FLEX.A4 60 F. COL.SUR. (A4)Die Esselte TARIF PP FLEX.A4 60 F. COL.SUR. ist ein konventioneller Dateiordner, der speziell für das A4-Format konzipiert wurde. Hergestellt aus hochwertigem Polypropylen (PP) bietet dieser Ordner eine robuste und langlebige Lösung zur Aufbewahrung von Dokumenten. Mit einem Fassungsvermögen von bis zu 120 Blatt ermöglicht er eine übersichtliche Organisation Ihrer Unterlagen. Die Abmessungen von 310 mm in der Länge, 235 mm in der Höhe und einer Breite von 21 mm machen ihn ideal für den Einsatz im Büro oder zu Hause. Die mehrfarbige Gestaltung sorgt nicht nur für eine ansprechende Optik, sondern erleichtert auch die Kategorisierung Ihrer Dokumente. Ob für Präsentationen, Berichte oder alltägliche Büroarbeiten, dieser Dateiordner ist eine praktische Ergänzung für jede Arbeitsumgebung.28,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Piko 3tlg. Personenwg.-Set Nahverkehr DB Ep.V (Spur H0)Das 3-teilige Personenwagen-Set für den Nahverkehr der Deutschen Bahn (DB) bietet eine ansprechende Ergänzung für jede Modelleisenbahnanlage. Es besteht aus einem komfortablen 1. Klasse-Wagen, einem vielseitigen 1./2. Klasse Silberling und einem passenden Nahverkehrssteuerwagen. Diese detailgetreue Nachbildung ist ideal für den Einsatz im H0-Massstab und überzeugt durch ihre hochwertige Verarbeitung aus Kunststoff und Metall. Mit einem Gesamtgewicht von 945 Gramm und einer Länge von 3 Zentimetern ist das Set sowohl für Sammler als auch für aktive Modelleisenbahner geeignet. Die realistische Gestaltung und die Möglichkeit, verschiedene Wagen zu kombinieren, machen dieses Set zu einer wertvollen Bereicherung für jede Modelleisenbahn. - Dreiteiliges Set mit 1. Klasse und 1./2. Klasse Wagen - Detailgetreue Nachbildung für realistische Szenarien - Hochwertige Verarbeitung aus Kunststoff und Metall.154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Kann man das Sparkassen Girokonto um 15.000 Euro überziehen?
Die Möglichkeit, das Sparkassen Girokonto um 15.000 Euro zu überziehen, hängt von den individuellen Bedingungen und Vereinbarungen ab, die mit der Sparkasse getroffen wurden. In der Regel haben Girokonten jedoch einen vereinbarten Dispositionskredit, der es ermöglicht, das Konto bis zu einem bestimmten Betrag zu überziehen. Es ist jedoch wichtig zu beachten, dass ein überzogenes Konto mit zusätzlichen Kosten und Zinsen verbunden sein kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.